
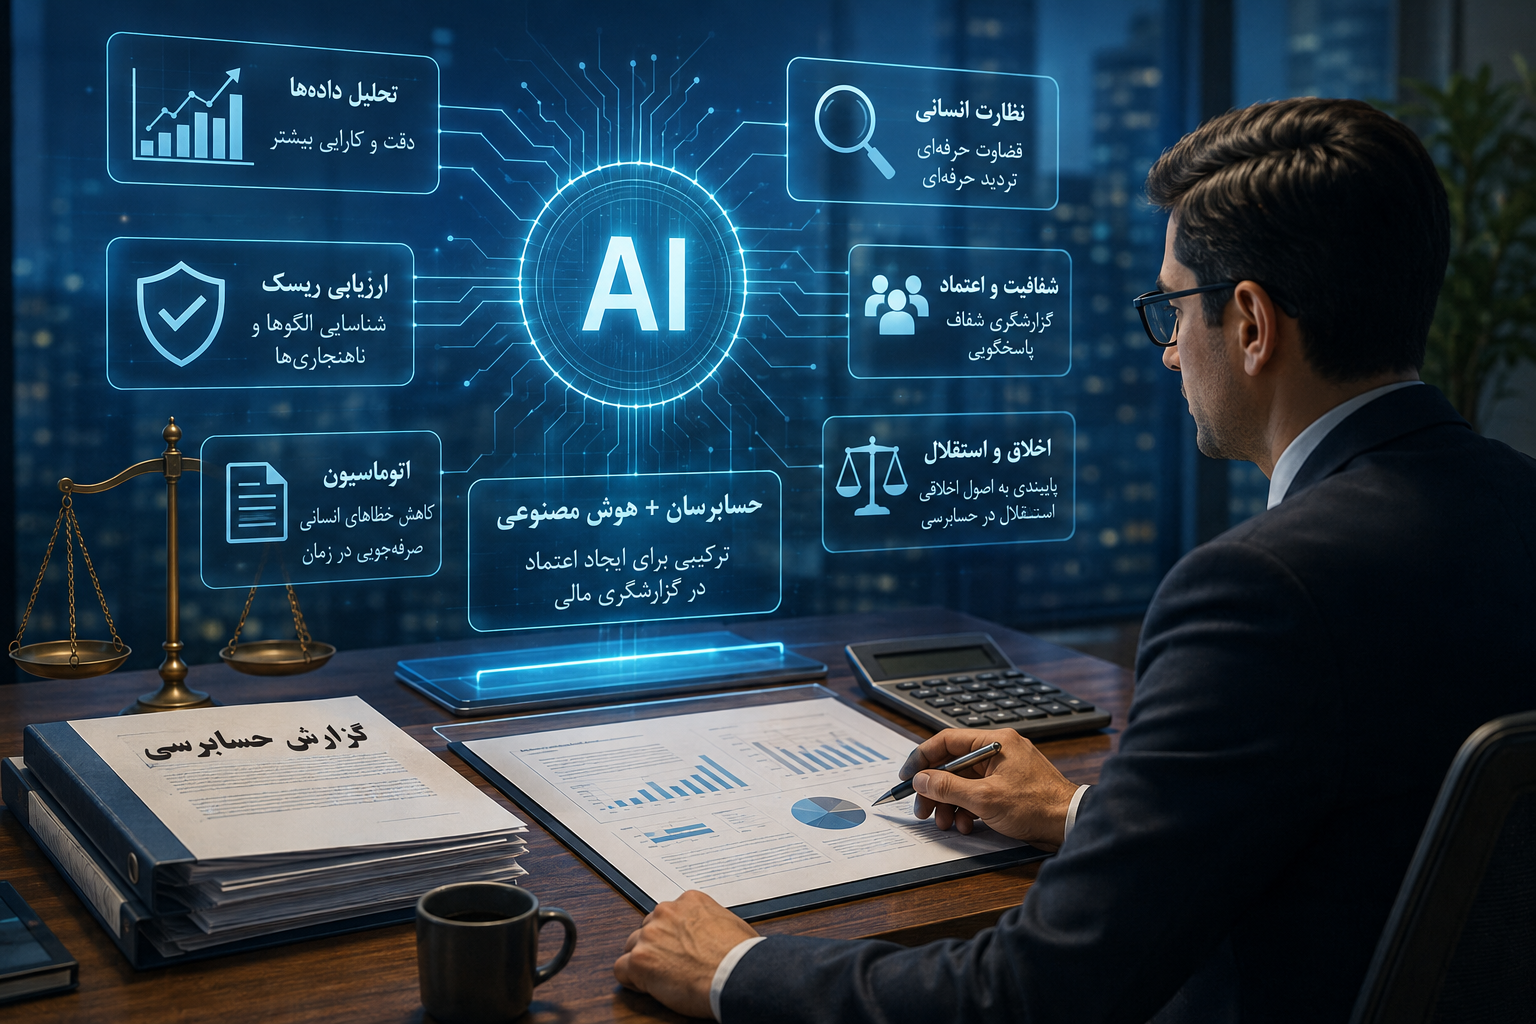
هوش مصنوعی در حسابرسی دیگر یک فناوری آیندهنگر نیست؛ بلکه به یکی از مهمترین ابزارهای مورد استفاده در مؤسسات حسابرسی و شرکتهای بزرگ تبدیل شده است. امروزه الگوریتمهای هوش مصنوعی میتوانند میلیونها رکورد مالی را در مدت کوتاهی تحلیل کنند، الگوهای غیرعادی را شناسایی کنند و ریسکهای بالقوه را پیش از تبدیل شدن به بحران آشکار سازند. با این حال، فناوری هرگز جایگزین قضاوت حرفهای حسابرس نخواهد شد؛ بلکه ابزاری برای افزایش کیفیت، دقت و سرعت حسابرسی است.
هوش مصنوعی در حسابرسی چیست؟
هوش مصنوعی در حسابرسی به استفاده از فناوریهایی مانند یادگیری ماشین (Machine Learning)، تحلیل کلانداده (Big Data)، پردازش زبان طبیعی (NLP) و تحلیل پیشبینانه برای انجام یا پشتیبانی از فرآیندهای حسابرسی گفته میشود.
این فناوریها میتوانند حجم عظیمی از اطلاعات مالی را بررسی کرده و مواردی را شناسایی کنند که ممکن است در بررسیهای سنتی از دید حسابرس پنهان بمانند.
مزایای هوش مصنوعی در حسابرسی
۱. افزایش دقت حسابرسی
یکی از مهمترین مزایای هوش مصنوعی در حسابرسی، کاهش خطاهای انسانی است. سیستمهای هوشمند میتوانند دادههای مالی را با دقت بسیار بالا پردازش کرده و مغایرتها را سریعتر از روشهای سنتی تشخیص دهند.
۲. تحلیل تمامی دادهها
در گذشته حسابرسان معمولاً از روش نمونهگیری استفاده میکردند، اما هوش مصنوعی قادر است تمامی تراکنشهای مالی را بررسی کند. این موضوع احتمال کشف اشتباهات، تقلب و ریسکهای پنهان را به میزان قابل توجهی افزایش میدهد.
۳. کشف تقلبهای مالی
الگوریتمهای هوش مصنوعی میتوانند رفتارهای غیرعادی، تراکنشهای مشکوک و الگوهای نامتعارف را شناسایی کنند. این قابلیت باعث میشود احتمال کشف تقلب نسبت به روشهای سنتی بیشتر شود.
۴. افزایش سرعت انجام حسابرسی
بسیاری از فعالیتهای تکراری مانند تطبیق حسابها، بررسی اسناد، تهیه گزارشهای اولیه و کنترل مغایرتها بهصورت خودکار انجام میشوند. در نتیجه، حسابرسان زمان بیشتری برای تحلیلهای تخصصی خواهند داشت.
۵. ارزیابی هوشمند ریسک
هوش مصنوعی میتواند با تحلیل اطلاعات گذشته و دادههای جاری، ریسکهای مالی را پیشبینی کرده و به حسابرس در برنامهریزی بهتر فرآیند حسابرسی کمک کند.
آیا هوش مصنوعی جایگزین حسابرسان خواهد شد؟
پاسخ کوتاه خیر است.
حسابرسی تنها بررسی اعداد و اسناد نیست. تصمیمگیری درباره شواهد حسابرسی، ارزیابی کنترلهای داخلی، بررسی رویدادهای خاص، رعایت استانداردهای حرفهای و ارائه نظر مستقل، همگی نیازمند قضاوت انسانی هستند.
هوش مصنوعی میتواند اطلاعات ارزشمندی تولید کند، اما مسئولیت نهایی اظهار نظر درباره صورتهای مالی همچنان بر عهده حسابرس مستقل خواهد بود.
نقش حسابرس در عصر هوش مصنوعی
با گسترش استفاده از AI، نقش حسابرسان نیز در حال تغییر است. حسابرسان آینده علاوه بر دانش حسابداری و حسابرسی، باید با موضوعاتی مانند:
- تحلیل داده (Data Analytics)
- هوش مصنوعی
- یادگیری ماشین
- امنیت اطلاعات
- حاکمیت داده
- تحلیل ریسک دیجیتال
آشنا باشند.
در واقع، آینده حسابرسی بیش از گذشته به ترکیب دانش مالی و فناوری وابسته خواهد بود.
چالشهای استفاده از هوش مصنوعی در حسابرسی
با وجود مزایای فراوان، استفاده از هوش مصنوعی با چالشهایی نیز همراه است:
- احتمال سوگیری الگوریتمها
- محرمانگی و امنیت اطلاعات
- شفاف نبودن برخی مدلهای هوش مصنوعی
- مسئولیتپذیری در تصمیمات مبتنی بر AI
- نیاز به نظارت مستمر توسط حسابرس
به همین دلیل، بسیاری از استانداردگذاران بر استفاده مسئولانه و همراه با نظارت انسانی تأکید دارند.
آینده هوش مصنوعی در حسابرسی
انتظار میرود طی سالهای آینده هوش مصنوعی به بخش جداییناپذیر فرآیند حسابرسی تبدیل شود. مؤسسات حسابرسی از فناوریهای پیشرفته برای تحلیل دادهها، کشف تقلب، ارزیابی ریسک و تهیه مستندات استفاده خواهند کرد.
با این حال، اعتماد سرمایهگذاران همچنان به استقلال، قضاوت حرفهای و اخلاق حسابرسان وابسته خواهد بود. هوش مصنوعی ابزار قدرتمندی برای افزایش کیفیت حسابرسی است، اما جایگزین تخصص و تجربه انسان نخواهد شد.
جمعبندی
هوش مصنوعی در حسابرسی، آغازگر نسل جدیدی از خدمات اطمینانبخشی است. این فناوری با افزایش دقت، سرعت و توان تحلیل دادهها، کیفیت حسابرسی را ارتقا میدهد و امکان شناسایی بهتر ریسکها و تقلب را فراهم میکند. با این حال، عنصر انسانی همچنان مهمترین رکن فرآیند حسابرسی باقی میماند. آینده این حرفه در همکاری مؤثر میان حسابرس و هوش مصنوعی شکل خواهد گرفت؛ جایی که فناوری تواناییهای حسابرس را تقویت میکند، نه اینکه جایگزین آن شود.